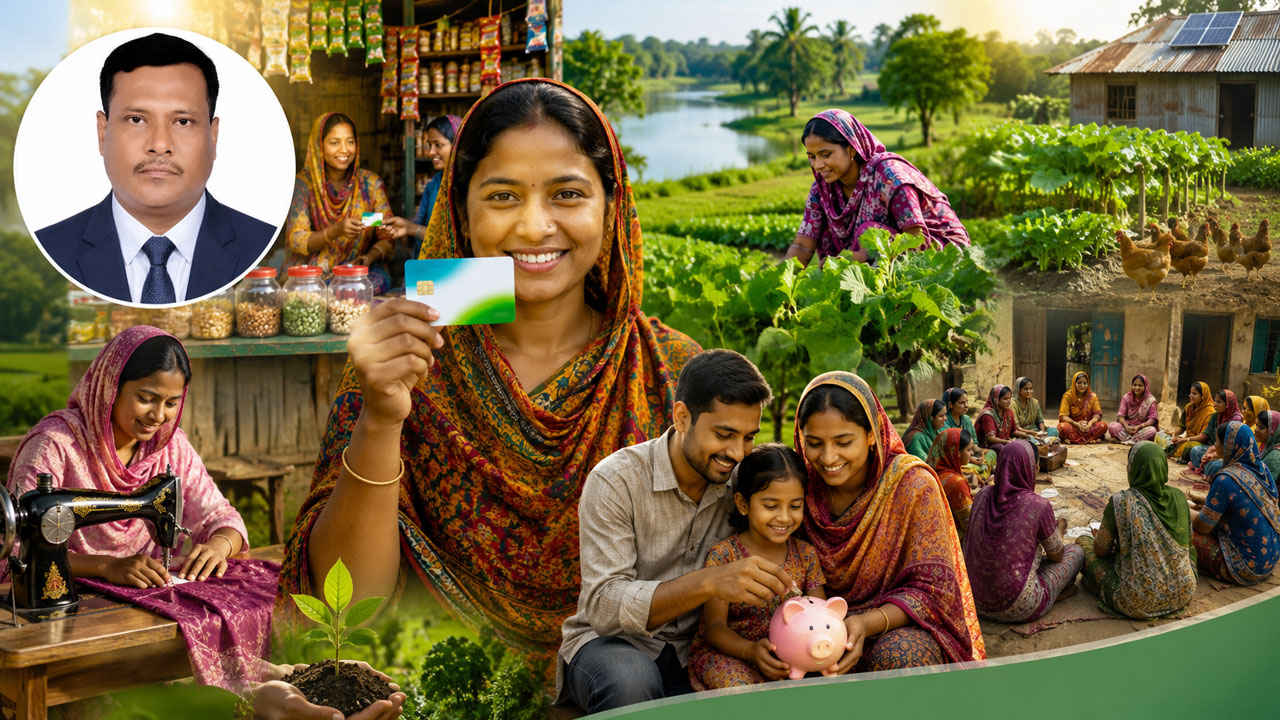
গৌরনদী উপজেলার নদী তীরবর্তী একটি গ্রামের নাম বাটাজোর। ভাঙাচোরা ঘরের বাসিন্দা পারুল আক্তার। তাঁর স্বামী রহিম মিয়া পেশায় দিনমজুর। দিনভর হাড়ভাঙা খাটুনির পর যা আয় হয়, তা দিয়ে ছয় সদস্যের সংসার চালানো যেন এক অসাধ্য লড়াই। অসচ্ছলতার চাপে অনেক দিনই পাতে নামমাত্র খাবার জোটে। জীবনের এই টানাপোড়েনের মাঝে পারুল ইউনিয়ন পরিষদে ‘ফ্যামিলি কার্ডের’ আবেদন করেছিলেন। অনেক অপেক্ষার পর একদিন খবর আসে—তাঁর নামে কার্ড মঞ্জুর হয়েছে। এই একটি কার্ডের কল্যাণেই সাশ্রয়ী মূল্যে চাল, ডাল, তেল ও অন্যান্য মৌলিক খাদ্যপণ্য পাওয়ার পাশাপাশি মিলছে স্বাস্থ্যসেবার নিশ্চয়তা। সংসারের বাজার খরচ এক ধাক্কায় অর্ধেকে নেমে আসায় আজ ছেলেকে সাহস দিয়ে পারুল বলতে পারেন, “তুই মন দিয়ে পড়াশোনা কর, অনেক বড় হতে হবে।”
পারুলের এই স্বস্তির পেছনে রয়েছে একটি বৈপ্লবিক নীতিগত সিদ্ধান্ত। ‘ফ্যামিলি কার্ড’ মূলত একটি ডিজিটাল ডেটাবেজ-ভিত্তিক স্মার্ট কার্ড। এর মূল লক্ষ্য দেশের প্রান্তিক, হতদরিদ্র ও নিম্নআয়ের পরিবারগুলোর খাদ্য ও অর্থনৈতিক নিরাপত্তা নিশ্চিত করা; যা বিশেষ করে নারীর অর্থনৈতিক ক্ষমতায়নে সরাসরি ভূমিকা রাখছে।

সামাজিক সুরক্ষা ব্যবস্থার আধুনিকীকরণে ‘ফ্যামিলি কার্ড’ এক যুগান্তকারী পদক্ষেপ। ২০২৬ সালের ১০ মার্চ রাজধানীর কড়াইল বস্তিসংলগ্ন টিঅ্যান্ডটি মাঠে বর্তমান সরকার এ কর্মসূচির আনুষ্ঠানিক উদ্বোধন করে। এটি কেবল একটি কার্ড নয়—এটি নারীর ক্ষমতায়ন, দারিদ্র্যমোচন এবং স্বচ্ছ ডিজিটাল গভর্ন্যান্সের প্রাতিষ্ঠানিক প্রতীক। অতীতে বাংলাদেশে সামাজিক সুরক্ষার কার্যক্রমগুলো বিভিন্ন মন্ত্রণালয়ের অধীনে ছড়ানো-ছিটানো অবস্থায় ছিল। ২০২৫ সাল নাগাদ প্রায় ২৫টি মন্ত্রণালয়ের অধীনে ১০০টিরও বেশি কর্মসূচি পরিচালিত হচ্ছিল, যার যৌথ বাজেট ছিল জিডিপির প্রায় ১.৯ শতাংশ। কিন্তু সেই ব্যবস্থায় ছিল তথ্যের পুনরাবৃত্তি, অপচয় এবং প্রকৃত অসচ্ছলদের বাদ পড়ার ঝুঁকি।
এই বাস্তবতায় নীতি নির্ধারণের মূল দর্শন দাঁড়িয়েছে: “ব্যক্তি নয়, পরিবারই উন্নয়নের মূল একক”। ফ্যামিলি কার্ডের অন্যতম শক্তিশালী দিক হলো এর নারীকেন্দ্রিকতা। কার্ডটি পরিবারের প্রধান নারী (মা বা গৃহকর্ত্রী)-র নামে ইস্যু করা হয়। আধুনিক প্রযুক্তি এনএফসি, কিউআর কোড এবং কন্টাক্টলেস চিপ ব্যবহারের ফলে এই সিস্টেমে জালিয়াতির কোনো সুযোগ নেই।
সমাজকল্যাণ মন্ত্রণালয়ের অধীনে চালুকৃত এই কর্মসূচির আওতায় যোগ্য প্রতিটি পরিবারকে প্রতি মাসে ২,৫০০ টাকা করে সরাসরি আর্থিক সহায়তা দেওয়া হচ্ছে। এই অর্থ কোনো মধ্যস্বত্বভোগী ছাড়াই সরকারি কোষাগার থেকে জি-টু-পি (Government to Person) ব্যবস্থার মাধ্যমে সরাসরি সুবিধাভোগীর ব্যাংক বা মোবাইল ফিন্যান্সিয়াল সার্ভিস (বিকাশ, নগদ, রকেট ইত্যাদি) অ্যাকাউন্টে জমা হয়ে যায়। প্রক্রিয়ার স্বচ্ছতা নিশ্চিত করতে আইবাস++ (iBAS++) সিস্টেম ব্যবহার করা হচ্ছে।
প্রক্সিমেট মিনস টেস্ট (PMT) স্কোরিং এবং ডাইনামিক সোশ্যাল রেজিস্ট্রি (DSR) ব্যবহার করে প্রকৃত অভাবী পরিবার চিহ্নিত করা হচ্ছে, যা দুর্নীতি রোধে কার্যকর ভূমিকা রাখছে। গবেষণায় দেখা যায়, নারীর হাতে সরাসরি অর্থনৈতিক নিয়ন্ত্রণ এলে তা পরিবারের পুষ্টি, চিকিৎসা এবং শিশুদের শিক্ষায় সবচেয়ে বেশি কাজে লাগে।
পরিকল্পনা অনুযায়ী, ২০৩০ সালের মধ্যে এটিকে একটি সর্বজনীন ‘সোশ্যাল আইডি’তে (Universal Social ID) রূপান্তর করা হবে। বিশ্বব্যাপী ব্রাজিলের ‘বোলসা ফ্যামিলিয়া’ বা মেক্সিকোর ‘প্রোগ্রেসা’র মতো নগদ অর্থ হস্তান্তর কর্মসূচি সফল হলেও, বাংলাদেশের ফ্যামিলি কার্ড ডিজিটাল সংযোগ ও নারীকেন্দ্রিকতার দিক থেকে এক অনন্য মডেল।
প্রকল্পটির সফল বাস্তবায়নে সমাজকল্যাণ মন্ত্রণালয় ও সমাজসেবা অধিদপ্তর ‘ফ্যামিলি কার্ড পাইলটিং বাস্তবায়ন গাইডলাইন-২০২৬’ প্রণয়ন করেছে। সার্বিক তদারকির জন্য অর্থ মন্ত্রীর নেতৃত্বে একটি উচ্চপর্যায়ের মন্ত্রিপরিষদ কমিটি কাজ করছে। নিরপেক্ষতা বজায় রাখতে কার্ড বিতরণে কোনো রাজনৈতিক বা ধর্মীয় প্রভাব রাখা হয়নি; বরং ভূমিহীন, গৃহহীন, প্রতিবন্ধী, হিজড়া, বেদে, ক্ষুদ্র নৃগোষ্ঠী এবং ০.৫ একরের কম জমির মালিক পরিবারগুলোকে অগ্রাধিকার দেওয়া হচ্ছে। তবে সরকারি চাকরিজীবী, পেনশনভোগী, এসি ব্যবহারকারী বা বিলাসবহুল সম্পদের মালিকরা এই তালিকায় অন্তর্ভুক্ত হবেন না।
২০২৬ সালের এই পাইলট প্রকল্প সফলভাবে সম্পন্ন হওয়ার পর সরকার চার বছরের একটি বিস্তৃত রোডম্যাপ নিয়েছে। ২০২৬-২৭ অর্থবছরে ৪১ লাখ, ২০২৭-২৮ অর্থবছরে ৮১ লাখ, ২০২৮-২৯ অর্থবছরে ১ কোটি ২১ লাখ এবং ২০২৯-৩০ অর্থবছরের মধ্যে মোট ৪ কোটি পরিবারকে এই সুরক্ষার আওতায় আনা হবে। সঠিক এবং স্বচ্ছ বাস্তবায়নের মাধ্যমে এই উদ্যোগ বাংলাদেশকে একটি সমৃদ্ধ, বৈষম্যহীন ও অন্তর্ভুক্তিমূলক জাতি হিসেবে গড়ে তুলতে ঐতিহাসিক ভূমিকা রাখবে।
লেখক: সিনিয়র তথ্য অফিসার (জনসংযোগ কর্মকর্তা), সমাজকল্যাণ মন্ত্রণালয়।